中国式私募股权投资 私募基金的创建、投资模式与基金管理
引言
中国私募股权投资行业经历了从萌芽到蓬勃发展的历程,已成为支持实体经济、推动科技创新和产业升级的重要力量。中国式私募股权投资在借鉴国际经验的也形成了独特的本土化特征。本文将从私募基金的创建、投资模式以及基金管理三个维度,系统解析中国式私募股权投资的运作逻辑与实践要点。
一、私募基金的创建
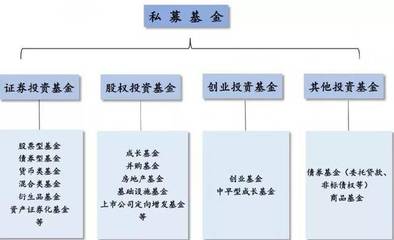
1. 法律架构选择
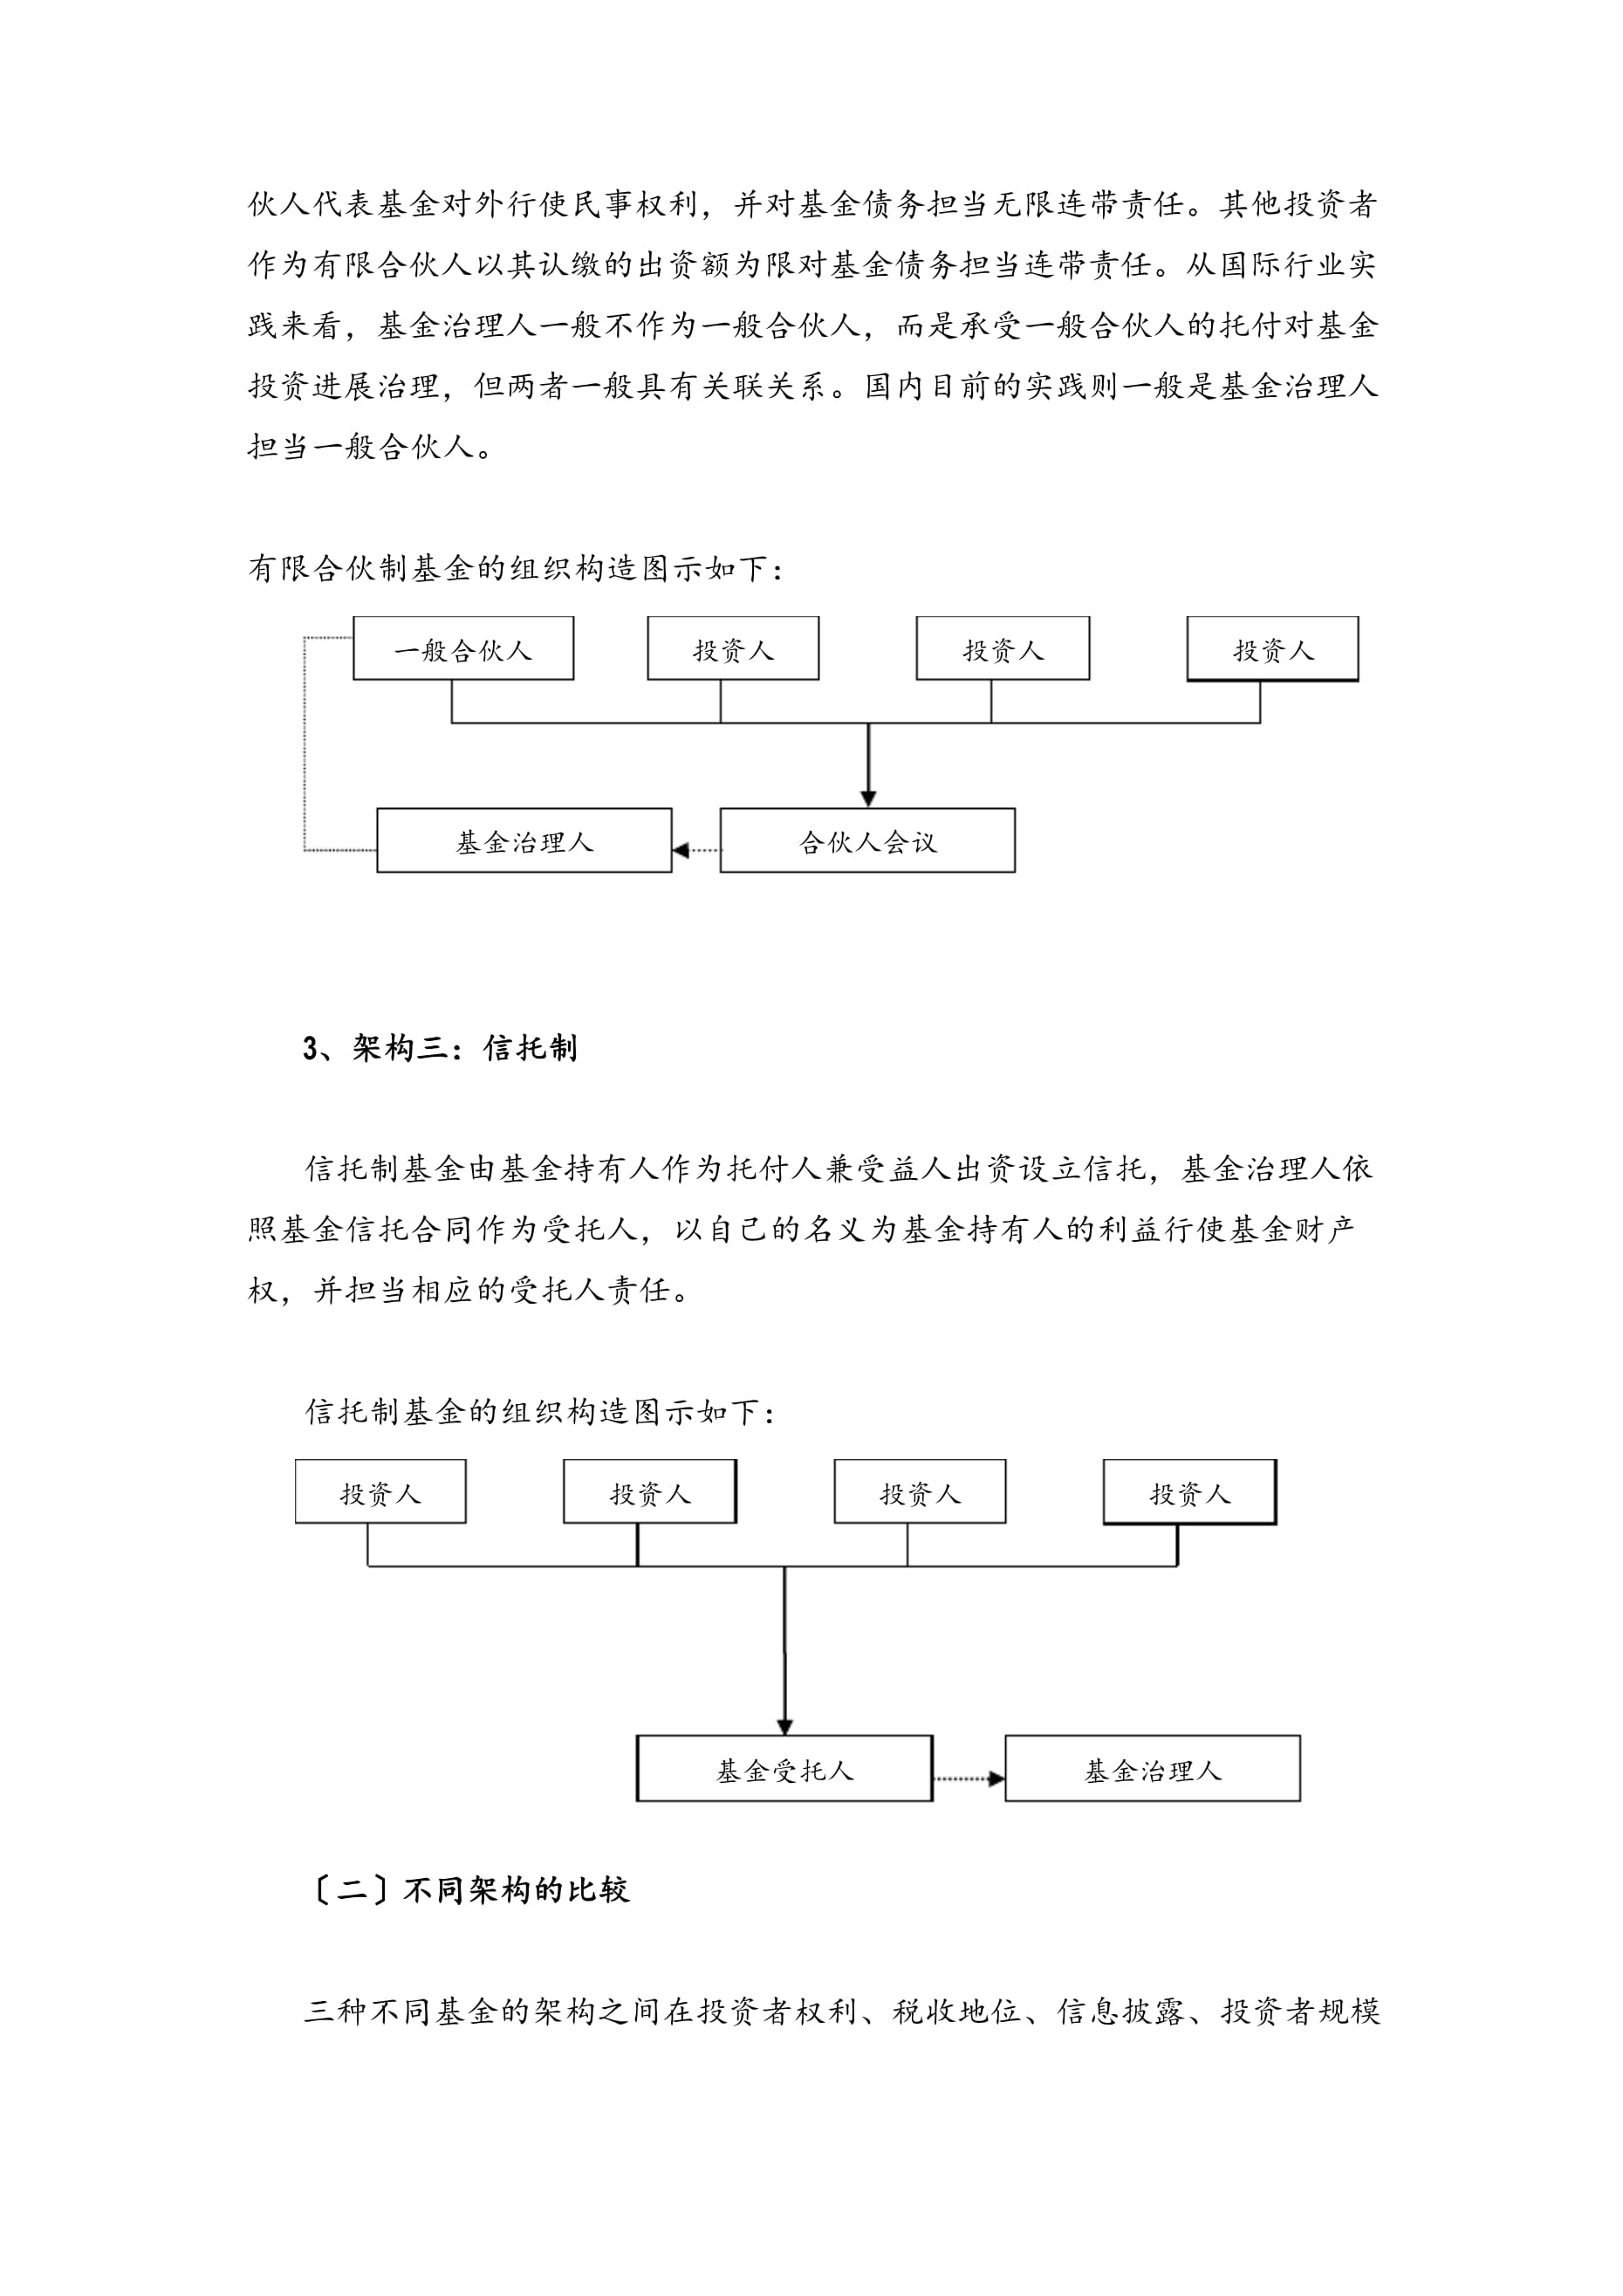
中国私募股权投资基金的创建通常采用三种组织形式:公司型、合伙型和契约型。其中,有限合伙制因其税收穿透、管理灵活等特点,成为主流选择。基金管理人通常作为普通合伙人(GP),出资1%左右,负责基金的投资决策与日常管理;有限合伙人(LP)出资99%,不参与具体经营。
2. 募集流程
创建私募基金需完成以下步骤:
- 设立基金管理人:需在中国证券投资基金业协会(AMAC)完成私募基金管理人登记。
- 确定基金要素:包括基金规模、存续期(通常5-7年)、投资方向、管理费率(一般为2%)、业绩报酬(通常为20%的超额收益分成)等。
- 资金募集:向合格投资者募集资金,合格投资者需满足金融资产不低于300万元或近三年年均收入不低于50万元等条件。
- 产品备案:基金募集完成后,需在AMAC进行产品备案,方可开展投资运作。
3. 监管要求
中国私募基金受到中国证监会及其派出机构、AMAC的自律管理,需遵守《私募投资基金监督管理暂行办法》等法规,确保募集行为合规,杜绝公开宣传和承诺保本保收益。
二、投资模式
1. 投资阶段
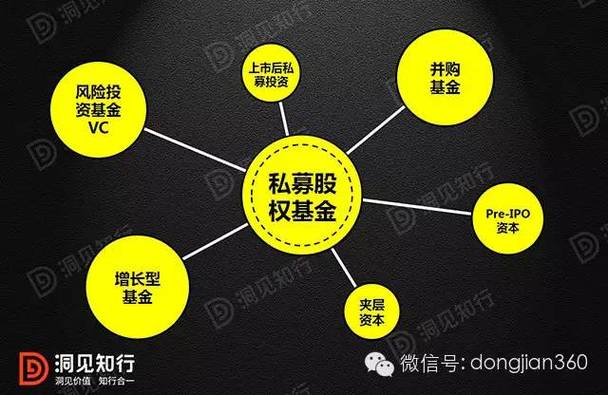
中国私募股权投资覆盖企业全生命周期,包括:
- 天使投资:聚焦种子期,单笔投资较小,风险高。
- 创业投资(VC):专注于初创期和成长期,关注TMT、生物医药等领域。
- 成长期投资:企业已有一定营收,投资用于扩张。
- 并购投资(PE):针对成熟期企业,通过收购股权获得控制权,进行整合升值。
- 上市前投资(Pre-IPO):投资临近上市企业,获取一二级市场价差。
- 投资策略
- 行业聚焦:多数基金深耕特定赛道,如消费、科技、医疗等,以形成专业优势。
- 价值发现:通过尽职调查挖掘被低估的企业,提供资本及增值服务。
- 主动管理:投后积极参与公司治理,协助企业战略规划、人才引进、后续融资等。
- 退出导向:以IPO、并购、股权转让、回购等为主要退出方式,其中IPO曾是最优路径,但近年来并购退出比例上升。
- 本土化特色
- 政府引导基金参与:许多基金背后有地方政府引导基金出资,要求返投当地比例。
- 赛道轮动明显:从互联网到硬科技,再到新能源、半导体,投资热点受政策驱动显著。
- 一二级市场联动:部分机构采用“Pre-IPO+上市后定增”等联动策略。
三、私募股权投资基金管理
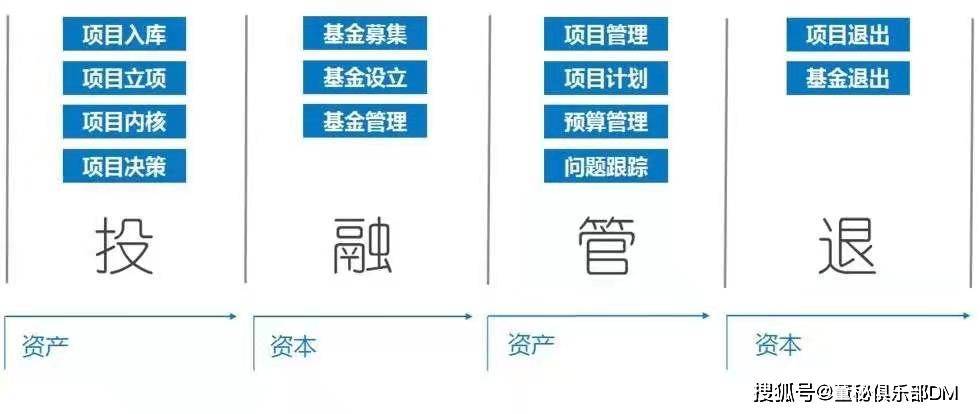
- 募投管退全流程管理
- 募:建立多元化LP网络,包括机构投资者、高净值个人、政府引导基金等。
- 投:基于行业研究筛选项目,执行严格的投决流程,通常需投资决策委员会(IC)审批。
- 管:投后管理团队跟踪企业运营,提供资源对接、财务规范、资本运作建议。
- 退:制定退出预案,把握退出时机,实现收益最大化。
- 风险管理
- 合规风险:确保基金运作符合监管要求,避免资金池、自融等违规行为。
- 投资风险:通过分散投资、分阶段投资、对赌协议等工具控制风险。
- 操作风险:建立完善的内部控制和防火墙制度。
- 团队建设与激励
- 专业团队:需要具备产业、财务、法律等复合背景的人才。
- 激励机制:通常采用“管理费+业绩报酬”模式,业绩报酬向核心团队倾斜,以绑定长期利益。
- 跟投机制:鼓励团队成员对项目跟投,增强责任意识。
- 发展趋势
- 专业化:深耕垂直领域,打造精品基金。
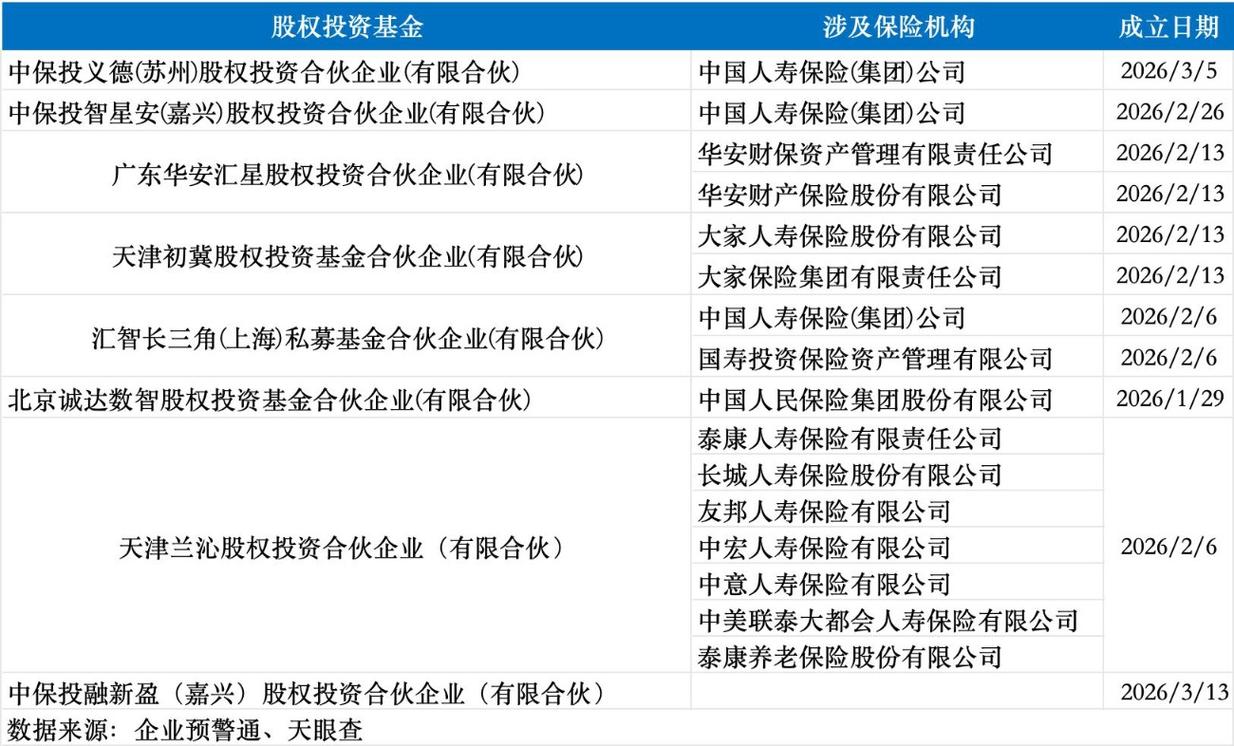
- 机构化:LP结构从个人向机构转变,险资、养老金等长期资本入场。
- ESG整合:将环境、社会、治理因素纳入投资决策,响应可持续发展号召。
- 退出多元化:S基金(二手份额转让)兴起,为LP提供流动性。
中国式私募股权投资在短短数十年间走过了从无到有、从粗放到精细的历程。其创建依托于有限合伙架构与严格监管,投资模式凸显政策导向与赛道轮动,基金管理则强调专业化与全流程风控。随着资本市场改革深化和产业升级加速,中国私募股权基金将更加注重专业能力、长期价值和责任投资,在服务实体经济中实现自身的高质量发展。
如若转载,请注明出处:http://www.gjrhfund.com/product/53.html
更新时间:2026-10-08 12:43:11